

50代でつみたてNISA を始めるのは遅すぎる?専門家が指摘する潜在的なリスクと、より適切な資産運用の選択肢を探ります。年齢や財政状況に応じた効果的な投資戦略と、つみたてNISA以外の魅力的な資産形成方法をお話します。
はじめに
近年、資産形成の重要性が注目されていて、「積立NISA」や「iDeCo」といった投資の方法が結構人気です。
「つみたてNISA」や「iDeCo」が人気だからと言って、これらの投資方法が全ての人に合うわけではないのです。
アパホテルの元谷芙美子社長の話が面白くて、元谷社長が旦那さんに「老後が心配だから、貯金したい」って相談したら、旦那さんは「バカ言うなよ、今が老後だろ」って返してきたそうです。この一言で、元谷社長は「そうか、使い切らないとダメだ」と考え方を変えたらしいのです。
インタビューで元谷社長の貯金額は「50万〜60万円くらい」だそうです。元谷社長なら何千万と貯金がありそうですが、金額にビックリです。多くの人は将来に不安を感じて可能な限り多くの現金を貯めようとしますが、彼女は「稼いだお金は全部使い切る」というスタンスなだそうです。
「お金は水や血液みたいなもので、流れることに意味がある」と元谷社長は言っています。ただ貯めるだけじゃなくて、誰かにプレゼントしたり、事業に使ったりすることで、お金に命を吹き込むそうです。
この考え方は、長期投資とは全然違うアプローチになります。
でも、結局のところ大切なのは、自分に合ったお金の貯め方(使い方)を見つけることがポイントってことですよね。
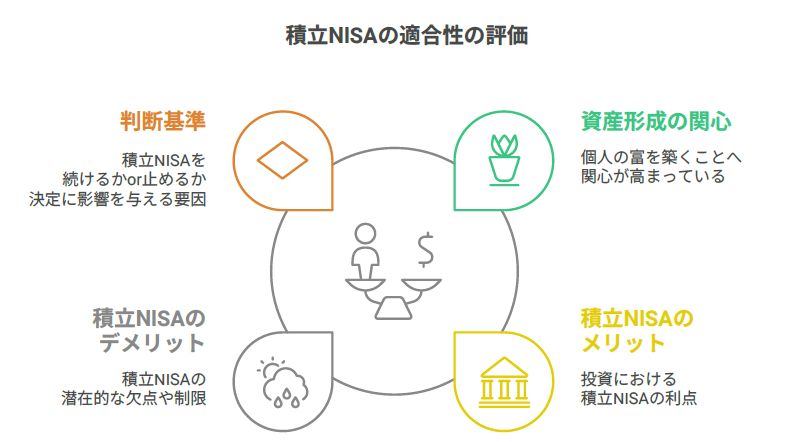
本稿では、自分に合ったお金の貯め方として50代からの積立NISAのメリット・デメリットをについて、お話していきます。
つみたてNISAとは?
つみたてNISAって聞いたことありますか。つみたてNISAは、日本の政府が2018年にスタートした制度です。お金の心配は何歳になっても無くなりません。老後になると年金がもらえても、私の場合、十分に生活(今までと同じような生活)できると思える金額だと思えないのです。
そこで、みんなの資産形成を応援しようってことで作られたのがつみたてNISAになります。
つみたてNISAの仕組みを簡単に言うと、長期的にお金を増やしたい人向けの仕組みで、投資信託を使って少しずつコツコツ積み立てていきます。
つみたてNISAのすごいのは、運用で儲けた分に税金がかからないことです。
つみたてNISAを使うと、株式投資信託やETF(上場投資信託)のような金融商品で儲けた分が全部自分のものになるのです。
複利効果が働くから、お金がどんどん大きくなっていく可能性があります。
具体的には、1年間に120万円まで投資できて、その運用益が20年間も税金がゼロなのです。普通なら売却益や分配金に税金がかかりますが、つみたてNISAだとそれも全部税金なしで済んじゃいます。
それに、少額からスタートできるから、投資初心者の人でも気軽に始められるんじゃないかな。
お金の勉強をスタートするには、いい入り口かもしれないね
積立NISAの特徴
ねえねえ、積立NISAってすごくいいみたいだけど、やってる?
何がスゴイの?
積立NISAのスゴイところはね5つあるんだ!
- 少額からの投資
- 長期の非課税メリット
- リスク分散が可能
- 自由な引き出し
- ドル・コスト平均法の活用
1.少額からの投資:
積立NISAでは100円からの少額投資が可能で、毎月の投資金額も自由に設定できます。なので、まとまった資金がない場合でも、気軽に投資をスタートすることができちゃいます。
いくら課税率が0%でお得感があっても、最初から10万円の投資は初めの一歩を踏み出すのに勇気が必要です。だからといって勉強に時間をかけていると、あっ!という間に定年退職の年齢になっちゃいます。
そんな投資初心者さんには、まず勉強機関として100円からスタートできるのは安心です。
2.長期の非課税メリット:
積立NISAは20年間の非課税期間が設定されています。これは通常の金融商品では得られない長期の非課税メリットを活用できる点で大きな利点です。
特に複利の効果が得られることで、時間をかけて資産が増加しやすくなります。
3.リスク分散が可能:
積立NISAの対象商品は、長期的な資産形成に適したリスク分散効果の高い投資信託やETFが中心です。
したがって、株式の価格変動リスクを軽減しつつ、資産成長を図ることができます。
4.自由な引き出し:
一般的に積立型の投資では解約が制限されることもありますが、積立NISAではいつでも引き出しが可能です。資金が急に必要になった場合でも、自由に対応できる点が安心です。
5.ドル・コスト平均法の活用:
定期的に一定額を投資することで、高値で買うときは少なく、安値で買うときは多く買えるから、平均的な購入単価を平準化できます。これによって価格変動リスクを抑えやすくなるのです。
つみたてNISAのメリットとデメリット
積立NISAは長期投資の心強い味方です。税制優遇と手軽さが魅力ですが、制限や商品選びには注意が必要となります。ここでは、メリットとデメリットを理解して、賢く活用する方法についてお話していきます。
メリット
- 非課税効果
- 初心者向けの制度
- 長期的な資産成長
1.非課税効果:
積立NISAの一番のいいところって、儲けた分にまったく税金がかからないってことなんです。普通に投資すると、儲けの20%くらい税金で持っていかれますが、積立NISAだと運用で得た利益に税金がかからないのです。これって結構大きいですよね。
2.初心者向けの制度:
積立NISAは、ちょっとしたお金からスタートできちゃいます。だから、投資なんて全然経験がない人でも、あまりリスク負わずにスタートできるんです。それに、自動で積み立てをしてくれるので、毎回「買うべきか売るべきか」なんて悩む必要がないんですよね。これって、結構ラクチンだと思いませんか。
3.長期的な資産成長:
積立NISAって、基本的に長い目で資産を育てていくためのサービスなんです。長期間コツコツ投資すれば、リスクをうまく分散させて、お金に「お金を稼がせる」仕組みが使えるんですよ。だから、ジワジワ着実に資産を増やしていけるって感じです。
投資というと何十万単位で株を購入するイメージがあったけど、違うんだね。
多くの大手ネット証券では、月々100円から気軽に積み立てることができるから始めやすいよね。
気を付けて欲しいのは、店舗型の銀行や証券会社では1,000円からの場合金融機関にあるんだ。最低積立金額は違ってくるので注意してね。
デメリット
- リターンの不確実性
- 元本割れのリスク
- 一括投資ができない
- リターンの不確実性:
つみたてNISAも、結局のところ株の値動きに影響されてしまいます。だから、最初に入れたお金が必ず戻ってくるってわけではないのです。相場がガタッと下がると、一時的に「あれ?損してる?」みたいな状況になることもあります。 - 元本割れのリスク:
積立NISAは、リスクを分散させやすい投資信託を使うんだけど、完璧に安全ってわけではないのです。もし投資信託の成績が思わしくなかったら、最初に入れたお金を下回っちゃうこともあるのです。つまり、ちょっとした賭けみたいなところもあるってこと。 - 一括投資ができない:
積立NISAは、毎月決まった金額だけ投資できるシステムになっています。
株価が急に下がって「今がチャンス!」って思っても、いつもの金額以上には買えないことがあるのです。これが少し歯がゆいところかもしれません。
NISAの成長投資枠を利用して一括投資する方法もいいかも!
つみたてNISAを50代から始める前にチョだけ考えたいこと
つみたてNISAは、お小遣いを貯めるようにお金をコツコツ増やす方法です。簡単にスタートできる方法ですが、全員に向いている方法ではありません。では、つみたてNISAが適していない方についてお話していきます。
積立NISAをやらない方がいい理由
投資は、やっぱりリスク管理が大切になってきます。つみたてNISAは長い目で見る投資なのですが、初めての人にとっては、ちょっと怖く感じることが必ずでてきます。
特に、相場が乱高下して「最初に入れたお金が減っちゃうかもしれない」という情報を見たり、聞いたりすることで不安に思うよてです。
お友達からの話やSNSでのマイナス情報があると、心が揺さぶられませんか。
積立NISAは、基本的に長期戦です。
50代の人が「短期間にガッツリ儲けたい!」って思っているのなら、ベストな投資方法ではないかもしれません。
税金に関する問題
つみたてNISAは、税金がかからないのが超お得です。他の投資方法と比べるときは、この「税金面でのお得感」をもう一度よく確認してみましょう。
例えば、一般NISAやiDeCoとかって、税金のルールや得られるメリットが積立NISAとは違がってきます。
「お金の目標」によって、どれがベストな投資方法かが変わってくきます。
積立NISAは「税金がかからない枠」に限りがあります。ある程度お金が増えてきたら、高配当投資など他の投資方法も組み合わせていくことが必要になってきます。
つみたてNISAに限らず、投資のルールは変更になることがあるから、お金の勉強は続けることが大切ってことだね。
他の投資方法との比較
- iDeCo(個人型確定拠出年金)との比較
iDeCoは老後の資産形成に特化しており、積立NISAとは異なり60歳まで引き出しができない点が特徴です。そのため、長期間の資金拘束に抵抗がある人にとっては不向きですが、税制優遇が大きいので、老後の資産形成には適した選択肢です。
人生120年時代といわれている今、アクティブに活動できる50代という年齢をすでに老後と考えるか、健康寿命を基準に70歳以降を老後と考えるかがポイントになりそうです。 - 積立NISAと一般NISAとの違い
一般NISAでは年間の投資枠が積立NISA よりも大きく、短期的に多くの資金を投資したい場合には向いています。ただし、非課税期間が5年間と短いため、長期的な資産形成を考えている場合は積立NISA が有利です。
※一般NISAは2023年末で新規買付が終了。2024年1月から新しいNISA制度が開始され、一般NISAでの新規投資はできない。 - 外国株や債券など、他の投資オプションとの相対評価
つみたてNISAは国内の投資信託やETFが中心であり、外国株や債券の選択肢が限られています。もっといろんな種類の投資先に資金を分けて投資したい場合には、別の口座で海外の株とかに直接投資する必要が出てきます。
つみたてNISAをはじめた方が良いケース
1.長期的な資産形成を目指す場合
つみたてNISAは、時間をかけて資産を増やしていくことを目的とした制度であり、長期間の運用による複利効果が見込めます。長い目で見れば、市場が成長するのを利用して資産が増える可能性があるから、時間を味方にした資産形成にはピッタリといえます。
2.資産分散を考えている場合
つみたてNISAは、リスク分散効果が高い商品での積立が可能です。これにより、他の資産と組み合わせて分散投資をすると、全体のリスクを抑えながら、安定的に資産を増すことができます。
3.税制優遇を活かしたい場合
つみたてNISAは、長い間、税金かからず資産を増やせるから、税金面でのお得さを活用したい人にはピッタリの制度といえます。非課税の仕組みを上手く使えば、資産がグングン増やせる可能性が高まります。
つみたてNISAをやめる際の注意点
つみたてNISAをやめる場合には、以下の点に注意が必要です。
- 非課税メリットの喪失:
つみたてNISAを途中でやめちゃうと、非課税枠がなくなってしまいます。資産を売却すると税金がかってしまうので、もし再開しようと思ったら、よく考えて計画を立てる必要があるので注意しましょう。 - 中途解約と再開の手続き:
一度解約した場合、再び積立NISAを利用するときには手続きが必要になります。それに、次に使えるようになるまでには少し時間がかかっちゃいます。解約するかどうか、あるいは再開するかどうか考えるときは、これからの資産運用の計画をしっかり考えておくことがポイントになってきます。 - 他の投資方法への移行手順:
つみたてNISAをやめる場合、次に選択する投資手法についても検討が必要です。例えば、一般NISAやiDeCoなど、他の非課税制度を利用するか、通常の特定口座で運用するか、検討する選択肢が増えます。
まとめ
つみたてNISAを始めるかどうか迷ったときは、まず自分の資産形成の目標や、どれくらいリスクを取れるかを考えてみましょう。自分のライフプランに合わせて判断するのが大切です。
つみたてNISAのメリットをしっかり活かすには、長い目でコツコツ続けることと、リスク分散を意識しながら自分に合った方法で資産づくりを進めていくのがおすすめですよ。